১০ লাখ ডলারের বাড়ি কিনে ৩০ বছরে গুনতে হবে প্রায় ২০ লাখ ডলার!
মর্টগেজের সুদের হার ২ দশমিক ৬৫ শতাংশ থেকে বেড়ে ৭ দশমিক ২৪ শতাংশ; একই ঋণে অতিরিক্ত সুদ প্রায় ৮ লাখ ডলার, প্রথমবার বাড়ি কেনার সুযোগও সংকুচিত হচ্ছে

প্রকাশ: ০২ নভেম্বর ২০২৬ ০১:২৩
যুক্তরাষ্ট্রে নিজের একটি বাড়ির মালিক হওয়ার স্বপ্ন পূরণ করতে গিয়ে দীর্ঘমেয়াদি ঋণের বড় বোঝার মুখে পড়ছেন মধ্যবিত্ত ও তরুণ পরিবারগুলো। বাড়ির দাম বৃদ্ধির পাশাপাশি গৃহঋণের সুদের হার বেড়ে যাওয়ায় একই বাড়ি কিনতে আগের তুলনায় অনেক বেশি অর্থ পরিশোধ করতে হচ্ছে। বিশেষ করে ৩০ বছরের স্থায়ী সুদের গৃহঋণের হার ২০২১ সালের ঐতিহাসিক নিম্ন পর্যায় থেকে বেড়ে ৭ শতাংশের ওপরে চলে আসায় বাড়ি কেনার হিসাব পুরোপুরি বদলে গেছে।
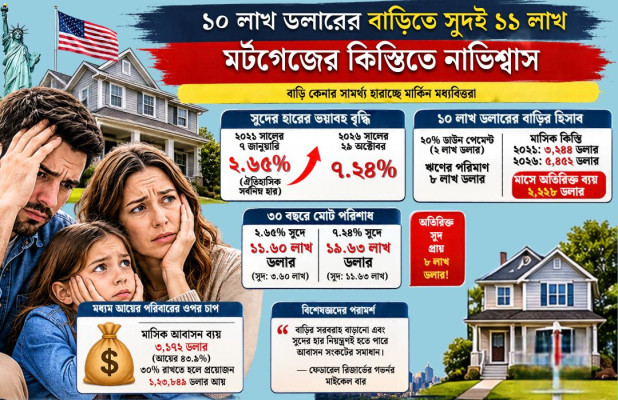
যুক্তরাষ্ট্রের গৃহঋণ বাজারের তথ্য বিশ্লেষণে দেখা যায়, ২০২১ সালের ৭ জানুয়ারি ৩০ বছরের স্থায়ী সুদের গৃহঋণের গড় হার ছিল মাত্র ২ দশমিক ৬৫ শতাংশ। এটি ছিল ফ্রেডি ম্যাকের ১৯৭১ সালে শুরু হওয়া জরিপের ইতিহাসে সর্বনিম্ন হার। কিন্তু ২০২৬ সালের ২৯ অক্টোবর একই ধরনের গৃহঋণের গড় সুদের হার দাঁড়িয়েছে ৭ দশমিক ২৪ শতাংশে। অর্থাৎ পাঁচ বছরের ব্যবধানে সুদের হার বেড়েছে প্রায় ৪ দশমিক ৬ শতাংশীয় পয়েন্ট।
এই পরিবর্তনের প্রভাব বোঝার জন্য ১০ লাখ ডলারের একটি বাড়ির হিসাবই যথেষ্ট। ধরা যাক, একজন ক্রেতা বাড়িটির জন্য ২০ শতাংশ অর্থাৎ ২ লাখ ডলার অগ্রিম পরিশোধ করলেন। বাকি ৮ লাখ ডলার নিলেন ৩০ বছরের গৃহঋণ হিসেবে।
২০২১ সালের ২ দশমিক ৬৫ শতাংশ সুদে এই ৮ লাখ ডলারের ঋণের মূলধন ও সুদ মিলিয়ে মাসিক কিস্তি হতো প্রায় ৩ হাজার ২২৪ ডলার। কিন্তু ২০২৬ সালের ৭ দশমিক ২৪ শতাংশ সুদে একই ঋণের মাসিক কিস্তি দাঁড়ায় প্রায় ৫ হাজার ৪৫২ ডলার।
অর্থাৎ শুধু সুদের হার পরিবর্তনের কারণে মাসে অতিরিক্ত প্রায় ২ হাজার ২২৮ ডলার পরিশোধ করতে হচ্ছে। বছরে এই অতিরিক্ত ব্যয়ের পরিমাণ প্রায় ২৬ হাজার ৭০০ ডলার।
৩০ বছরের পুরো মেয়াদে ২ দশমিক ৬৫ শতাংশ সুদে ঋণ পরিশোধ করতে মোট লাগত প্রায় ১১ লাখ ৬০ হাজার ৫৩৬ ডলার। এর মধ্যে সুদ বাবদ ব্যয় প্রায় ৩ লাখ ৬০ হাজার ৫৩৬ ডলার। অন্যদিকে ৭ দশমিক ২৪ শতাংশ সুদে মোট পরিশোধ দাঁড়াবে প্রায় ১৯ লাখ ৬২ হাজার ৭১৫ ডলার। এর মধ্যে শুধু সুদ বাবদই দিতে হবে প্রায় ১১ লাখ ৬২ হাজার ৭১৫ ডলার।
অর্থাৎ সুদের হার বৃদ্ধির কারণে একই ৮ লাখ ডলারের ঋণে ৩০ বছরে অতিরিক্ত সুদ গুনতে হচ্ছে প্রায় ৮ লাখ ২ হাজার ডলার। এটি শুধু ঋণের মূলধন ও সুদের হিসাব। বাড়ির সম্পত্তি কর, বিমা, ঋণ বিমা, রক্ষণাবেক্ষণ এবং অন্যান্য খরচ এতে অন্তর্ভুক্ত নয়।
এই হিসাব থেকে স্পষ্ট, বাড়ির মালিকানা অর্জনের ক্ষেত্রে সুদের হার শুধু ব্যাংকের একটি আর্থিক শর্ত নয়; এটি একটি পরিবারের কয়েক দশকের অর্থনৈতিক অবস্থাকে প্রভাবিত করতে পারে।
বাড়ির দাম বৃদ্ধিতে আরও চাপে ক্রেতারা
শুধু গৃহঋণের সুদের হার নয়, বাড়ির দাম বৃদ্ধিও ক্রেতাদের জন্য বড় বাধা হয়ে দাঁড়িয়েছে। হার্ভার্ড বিশ্ববিদ্যালয়ের আবাসনবিষয়ক গবেষণা কেন্দ্রের ২০২৬ সালের ‘যুক্তরাষ্ট্রের আবাসন পরিস্থিতি’ শীর্ষক প্রতিবেদনে বলা হয়েছে, ২০২০ সালের তুলনায় যুক্তরাষ্ট্রে বিদ্যমান বাড়ির মধ্যম দাম বেড়েছে ৫৪ শতাংশ। বর্তমানে নতুন ও পুরোনো—উভয় ধরনের বাড়ির মধ্যম দাম ৪ লাখ ডলারের বেশি।
প্রতিবেদনে আরও বলা হয়েছে, বাড়ির দামের সঙ্গে পরিবারের আয়ের অনুপাত বেড়ে প্রায় পাঁচ গুণ হয়েছে। অথচ ১৯৯০-এর দশকে এই অনুপাত ছিল প্রায় তিন গুণ।
গবেষণায় দেখা যায়, ২০২০ সালের শুরুর দিকে একটি মধ্যম দামের বাড়ি কেনার ক্ষেত্রে মাসিক আবাসন ব্যয় ছিল প্রায় ১ হাজার ৭০০ ডলার। ২০২৫ সালের শেষ প্রান্তিকে তা বেড়ে দাঁড়ায় প্রায় ৩ হাজার ১০০ ডলারে। এই ব্যয় বহনের জন্য প্রয়োজনীয় পারিবারিক আয় ২০২০ সালের প্রায় ৬৬ হাজার ডলার থেকে বেড়ে ১ লাখ ২০ হাজার ডলারের বেশি হয়েছে।
গবেষণায় গৃহঋণের কিস্তির পাশাপাশি ঋণ বিমা, বাড়ির বিমা ও সম্পত্তি করও হিসাবের মধ্যে রাখা হয়েছে। ফলে বাড়ি কেনার প্রকৃত ব্যয় শুধু ব্যাংকের মাসিক কিস্তির মধ্যে সীমাবদ্ধ নয়, সেটিও স্পষ্ট হয়েছে।
বাড়ি কেনার সক্ষমতা কমছে, বাড়ছে মাসিক কিস্তি
যুক্তরাষ্ট্রের মর্টগেজ ব্যাংকার্স অ্যাসোসিয়েশনের ২০২৬ সালের সেপ্টেম্বরের তথ্য অনুযায়ী, নতুন বাড়ি কেনার জন্য গৃহঋণ আবেদনকারীদের মধ্যম মাসিক কিস্তি বেড়ে দাঁড়িয়েছে ২ হাজার ২১৫ ডলারে। আগস্টে এই পরিমাণ ছিল ২ হাজার ১৬২ ডলার। এক বছর আগে, অর্থাৎ ২০২৫ সালের সেপ্টেম্বরে, মাসিক কিস্তি ছিল ২ হাজার ৬৭ ডলার।
এক বছরের ব্যবধানে মাসিক কিস্তি বেড়েছে ১৪৮ ডলার বা ৭ দশমিক ১ শতাংশ। একই সময়ে উপার্জন বৃদ্ধির হার ছিল ৪ শতাংশ। অর্থাৎ পরিবারের আয়ের তুলনায় বাড়ি কেনার ঋণের কিস্তি দ্রুত বাড়ছে।
সংস্থাটির প্রধান অর্থনীতিবিদ মাইক ফ্রাটানটোনি বলেন, গৃহঋণের মাসিক কিস্তি এক বছরের ব্যবধানে ৭ শতাংশের বেশি বেড়েছে, যা আয়ের প্রবৃদ্ধির চেয়ে বেশি। এর ফলে সম্ভাব্য বাড়ি ক্রেতাদের আর্থিক সক্ষমতার ওপর চাপ বাড়ছে।
সংস্থাটির তথ্য অনুযায়ী, সেপ্টেম্বর মাসে প্রচলিত গৃহঋণ আবেদনকারীদের মধ্যম মাসিক কিস্তি ছিল ২ হাজার ২৪৪ ডলার। সরকারি আবাসন কর্মসূচির আওতাধীন এফএইচএ ঋণ আবেদনকারীদের ক্ষেত্রে তা ছিল ১ হাজার ৯০৬ ডলার। অর্থাৎ ঋণের ধরন ও ক্রেতার যোগ্যতা অনুযায়ী মাসিক ব্যয়ের পার্থক্যও রয়েছে।
প্রথমবার বাড়ি কেনার সুযোগ সংকুচিত
গৃহঋণের উচ্চ সুদ ও বাড়ির দাম বৃদ্ধির প্রভাব সবচেয়ে বেশি পড়ছে প্রথমবারের মতো বাড়ি কিনতে চাওয়া পরিবারগুলোর ওপর।
যুক্তরাষ্ট্রের জাতীয় আবাসন ব্যবসায়ী সমিতির ২০২৬ সালের বাড়ি ক্রেতা ও বিক্রেতাবিষয়ক প্রতিবেদন অনুযায়ী, মোট বাড়ি ক্রেতার মধ্যে প্রথমবার বাড়ি কিনেছেন এমন মানুষের অংশ কমে ২১ শতাংশে নেমে এসেছে। ২০২৫ সালে এই হার ছিল ২৪ শতাংশ। ১৯৮১ সালে এ ধরনের তথ্য সংগ্রহ শুরু হওয়ার পর এটিই সর্বনিম্ন।
প্রতিবেদন অনুযায়ী, গত এক বছরে বাড়ি ক্রেতাদের মধ্যে বেবি বুমার প্রজন্মের অংশ ছিল ৪২ শতাংশ। অন্যদিকে সহস্রাব্দ প্রজন্মের অংশ ছিল ২৬ শতাংশ। তরুণ সহস্রাব্দ প্রজন্মের মধ্যে প্রথমবার বাড়ি কেনার হারও আগের বছরের ৭১ শতাংশ থেকে কমে ৬০ শতাংশ হয়েছে।
সংস্থাটির উপপ্রধান অর্থনীতিবিদ জেসিকা লটজ বলেন, যুক্তরাষ্ট্রের আবাসন বাজারে এমন একটি বিভাজন তৈরি হয়েছে, যেখানে আগে বাড়ি কেনা ব্যক্তিরা সম্পদ ও বাড়ির মূল্যবৃদ্ধির সুবিধা পাচ্ছেন। অন্যদিকে প্রথমবার বাজারে প্রবেশের চেষ্টা করা ক্রেতাদের জন্য পরিস্থিতি ক্রমেই কঠিন হচ্ছে।
এখানে বাড়ির ইকুইটি বলতে বর্তমান বাজারমূল্য থেকে বকেয়া ঋণ বাদ দেওয়ার পর মালিকের যে সম্পদমূল্য থাকে, সেটিকে বোঝায়। আগে বাড়ি কেনা ব্যক্তিরা বাড়ির মূল্যবৃদ্ধি থেকে এই সুবিধা পাচ্ছেন। কিন্তু নতুন ক্রেতাদের একই বাজারে প্রবেশ করতে হচ্ছে বেশি দাম ও বেশি সুদের ঋণ নিয়ে।
কম সুদের ঋণে আটকে পুরোনো বাড়ির মালিকেরা
যুক্তরাষ্ট্রের আবাসন বাজারে আরেকটি গুরুত্বপূর্ণ বিষয় হলো পুরোনো কম সুদের ঋণ ধরে রাখার প্রবণতা। করোনা মহামারির সময় এবং তার পরবর্তী সময়ে যারা ২ থেকে ৩ শতাংশ সুদে ৩০ বছরের গৃহঋণ নিয়েছিলেন, তাদের অনেকেই এখন বাড়ি বিক্রি করে অন্য বাড়ি কিনতে আগ্রহী নন। কারণ নতুন বাড়ি কিনলে আগের তুলনায় অনেক বেশি সুদে ঋণ নিতে হবে।
ফেডারেল রিজার্ভের গভর্নর মাইকেল এস বার ২০২৬ সালের ২৩ সেপ্টেম্বর শিকাগোতে আবাসন ব্যয় নিয়ে এক বক্তব্যে বলেন, যুক্তরাষ্ট্রের প্রায় অর্ধেক গৃহঋণের সুদের হার এখনো ৪ শতাংশ বা তার নিচে। প্রায় ৮০ শতাংশ গৃহঋণের সুদের হার ৬ শতাংশের নিচে।
তার বক্তব্য অনুযায়ী, পুরোনো কম সুদের ঋণ ধরে রাখার প্রবণতায় বাড়ির মালিকেরা স্থানান্তর বা বাড়ি বিক্রি করতে কম আগ্রহী হচ্ছেন। এতে বাজারে বিক্রির জন্য বাড়ির সরবরাহ কমে যাচ্ছে। ফলে নতুন ক্রেতাদের জন্য বাড়ি খুঁজে পাওয়া এবং সাশ্রয়ী দামে কেনা আরও কঠিন হচ্ছে।
বার আরও উল্লেখ করেন, যুক্তরাষ্ট্রে বাড়ির সরবরাহের ঘাটতি নিয়ে বিভিন্ন গবেষণায় ২০ লাখ থেকে ৫৫ লাখ বাড়ির ঘাটতির হিসাব পাওয়া যায়। বাড়ি নির্মাণের ব্যয়, দক্ষ শ্রমিকের সংকট, উচ্চ সুদ, সম্পত্তি কর এবং বাড়ির বিমার ব্যয়ও আবাসনের সামগ্রিক খরচ বাড়াচ্ছে।
হার্ভার্ড বিশ্ববিদ্যালয়ের আবাসনবিষয়ক গবেষকদের ২০২৬ সালের মার্চে প্রকাশিত গবেষণাতেও পুরোনো কম সুদের ঋণ ধরে রাখার প্রভাব তুলে ধরা হয়েছে। গবেষণায় দেখা যায়, ২০২১ থেকে ২০২৩ সালের মধ্যে সুদের হার বৃদ্ধির সময় পুরোনো কম সুদের ঋণ ধরে রাখার প্রবণতা বাড়ির মালিকদের স্থানান্তর কমিয়েছে।
মধ্যম আয়ের পরিবারও চাপে
আটলান্টা ফেডারেল রিজার্ভ ব্যাংকের বাড়ির মালিকানা সাশ্রয়যোগ্যতা পর্যবেক্ষণ ব্যবস্থার ২০২৬ সালের আগস্টের তথ্য অনুযায়ী, যুক্তরাষ্ট্রে একটি মধ্যম আয়ের পরিবারের বার্ষিক আয় ছিল ৮৬ হাজার ৬৫৬ ডলার। কিন্তু ৪ লাখ ৬ হাজার ডলারের মধ্যম দামের বাড়ি কেনার ক্ষেত্রে মাসিক মোট আবাসন ব্যয় দাঁড়ায় ৩ হাজার ১৭২ ডলার।
এই ব্যয় পরিবারের আয়ের প্রায় ৪৩ দশমিক ৯ শতাংশ। অথচ আবাসন ব্যয় আয়ের ৩০ শতাংশের মধ্যে রাখতে হলে পরিবারের বার্ষিক আয় প্রয়োজন প্রায় ১ লাখ ২৬ হাজার ৮৪৯ ডলার।
আটলান্টা ফেডের তথ্য অনুযায়ী, আগস্টে বাড়ির মালিকানার মোট ব্যয় রেকর্ড পর্যায়ে পৌঁছেছিল। এক বছরের ব্যবধানে এই ব্যয় বেড়েছে ৩ দশমিক ৫ শতাংশ।
অন্যদিকে, ফেডারেল রিজার্ভের ২০২৬ সালের মে মাসে প্রকাশিত ২০২৫ সালের পারিবারিক আর্থিক অবস্থাবিষয়ক প্রতিবেদনে দেখা যায়, যুক্তরাষ্ট্রের ৬৩ শতাংশ প্রাপ্তবয়স্ক নিজ বাড়ির মালিক এবং ২৭ শতাংশ ভাড়াটে। বাড়ির মালিকদের মধ্যে ৬৪ শতাংশের গৃহঋণ রয়েছে। গৃহঋণ থাকা বাড়ির মালিকদের মধ্যম মাসিক কিস্তি ২০২৪ সালের ১ হাজার ৫০০ ডলার থেকে বেড়ে ২০২৫ সালে ১ হাজার ৬০০ ডলারে দাঁড়িয়েছে। তবে ২০২৪ বা ২০২৫ সালে নতুন বাড়িতে স্থানান্তরিত মালিকদের ক্ষেত্রে মধ্যম মাসিক কিস্তি ছিল ২ হাজার ৩০০ ডলার।
সুদের হার কমলেই কি পরিস্থিতির উন্নতি হবে?
গৃহঋণের সুদের হার কিছুটা কমলে নতুন ক্রেতাদের জন্য বাড়ি কেনার খরচ কমতে পারে। তবে শুধু সুদের হার কমলেই আবাসন সংকটের সমাধান হবে না। কারণ বাড়ির দাম, সরবরাহ, সম্পত্তি কর, বিমা এবং পরিবারের আয়ের বিষয়গুলোও এর সঙ্গে জড়িত।
ফেডারেল রিজার্ভের গভর্নর মাইকেল বার তার বক্তব্যে বলেছেন, যুক্তরাষ্ট্রে বাড়ির মালিকানা সাশ্রয়ী করতে বাড়ির সরবরাহ বাড়ানো গুরুত্বপূর্ণ। একই সঙ্গে কম ও মধ্যম আয়ের পরিবারগুলোর আবাসন চাহিদার প্রতিও বিশেষ গুরুত্ব দিতে হবে।
যুক্তরাষ্ট্রের আবাসন বাজারের বিভিন্ন প্রতিষ্ঠানের তথ্য একত্রে বিশ্লেষণ করলে কয়েকটি বিষয় স্পষ্ট হয়। ২০২১ সালের ২ দশমিক ৬৫ শতাংশ থেকে ২০২৬ সালের অক্টোবরে ৩০ বছরের গৃহঋণের সুদের হার বেড়ে ৭ দশমিক ২৪ শতাংশ হয়েছে। ১০ লাখ ডলারের বাড়িতে ২০ শতাংশ অগ্রিম দেওয়ার পর ৮ লাখ ডলারের ঋণ নিলে মাসিক মূলধন ও সুদের কিস্তি দাঁড়ায় প্রায় ৫ হাজার ৪৫২ ডলার। একই ঋণে ২০২১ সালের সুদের হারে মাসিক কিস্তি হতো প্রায় ৩ হাজার ২২৪ ডলার। ৩০ বছরে দুই সুদের হারের পার্থক্যে অতিরিক্ত সুদ দিতে হয় প্রায় ৮ লাখ ২ হাজার ডলার।
সব মিলিয়ে যুক্তরাষ্ট্রের আবাসন বাজারে একটি বড় বৈষম্য তৈরি হয়েছে। যাদের আগে বাড়ি কেনার সুযোগ হয়েছে, তারা তুলনামূলক কম সুদের ঋণ ও বাড়ির মূল্যবৃদ্ধির সুবিধা ধরে রাখতে পারছেন। অন্যদিকে নতুন ক্রেতাদের বেশি দামে বাড়ি কিনতে হচ্ছে এবং একই সঙ্গে উচ্চ সুদের ঋণের বোঝা বহন করতে হচ্ছে।
এ পরিস্থিতিতে বাড়ির মালিকানা এখন শুধু একটি আবাসিক সিদ্ধান্ত নয়, বরং দীর্ঘ ৩০ বছরের আর্থিক দায়বদ্ধতার বিষয় হয়ে দাঁড়িয়েছে।
উত্তর আমেরিকা থেকে আরো পড়ুন
এ সম্পর্কিত আরো পড়ুন

 সর্বশেষ